

سجّل سوق السيارات في الصين مفارقة لافتة خلال النصف الأول من عام 2026: المبيعات تواصل الارتفاع مدفوعة بزخم السيارات الكهربائية والهجينة، بينما اتجهت أسهم شركات السيارات المدرجة في الاتجاه المعاكس، لتفقد مجتمعة أكثر من 1.1 تريليون يوان من قيمتها السوقية خلال ستة أشهر فقط، وهو ما يعادل نحو 153.3 مليار دولار.
هذه الفجوة بين “أرقام البيع” و”مزاج المستثمرين” تعكس تحولًا واضحًا في طريقة تقييم القطاع: لم يعد حجم المبيعات وحده كافيًا، بل باتت الأسواق تبحث عن الربحية المستدامة وجودة التدفقات النقدية، وقدرة الشركات على تجاوز حرب أسعار لم تهدأ وتيرة اشتعالها.
ماذا تعني “القيمة السوقية” ولماذا تهتم بها البورصة؟
القيمة السوقية هي إجمالي تقييم الشركة في سوق الأسهم، وتُحسب عبر ضرب سعر السهم في عدد الأسهم المصدرة. لذلك فإن تراجعها لا يعني بالضرورة خسارة نقدية مباشرة داخل خزينة الشركة، لكنه يشير إلى تراجع ثقة المستثمرين في الأداء المستقبلي أو في قدرة الشركة على تحقيق أرباح مستقرة.
وبحسب تقديرات التقرير، فإن ما خسرته الشركات مجتمعة يعادل القيمة السوقية لنحو 1.7 شركة BYD خلال نصف عام، في مؤشر على حجم الضغوط التي تواجه القطاع بأكمله.
اقرأ أيضًا: عناوين وأماكن مراكز خدمة كايي Kaiyi في مصر بكل محافظة
من الأكثر تراجعًا؟ حتى الكبار لم يسلموا
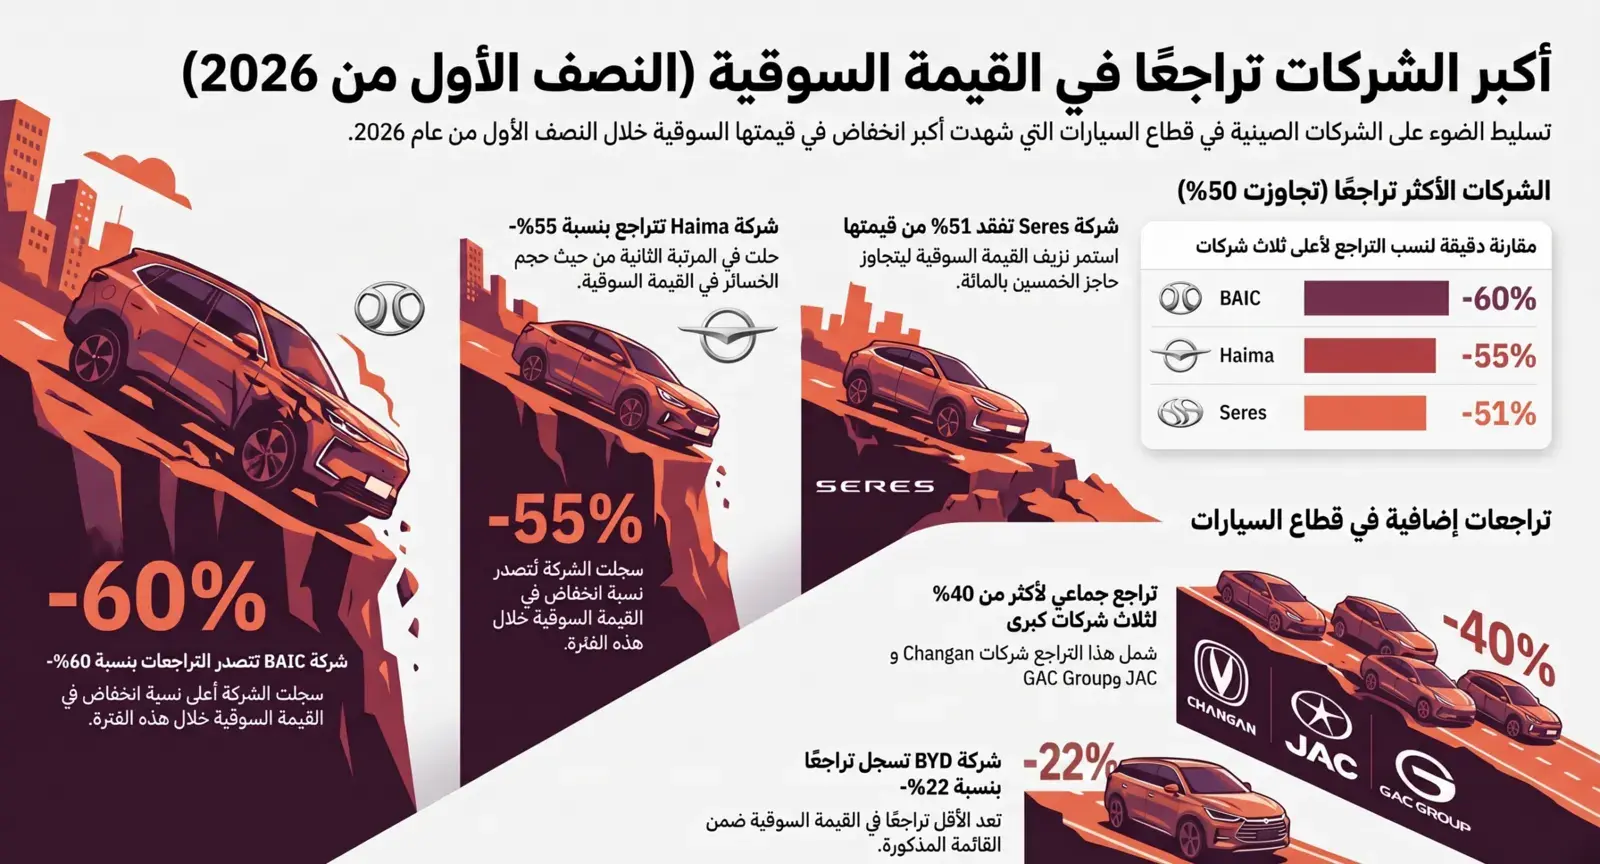
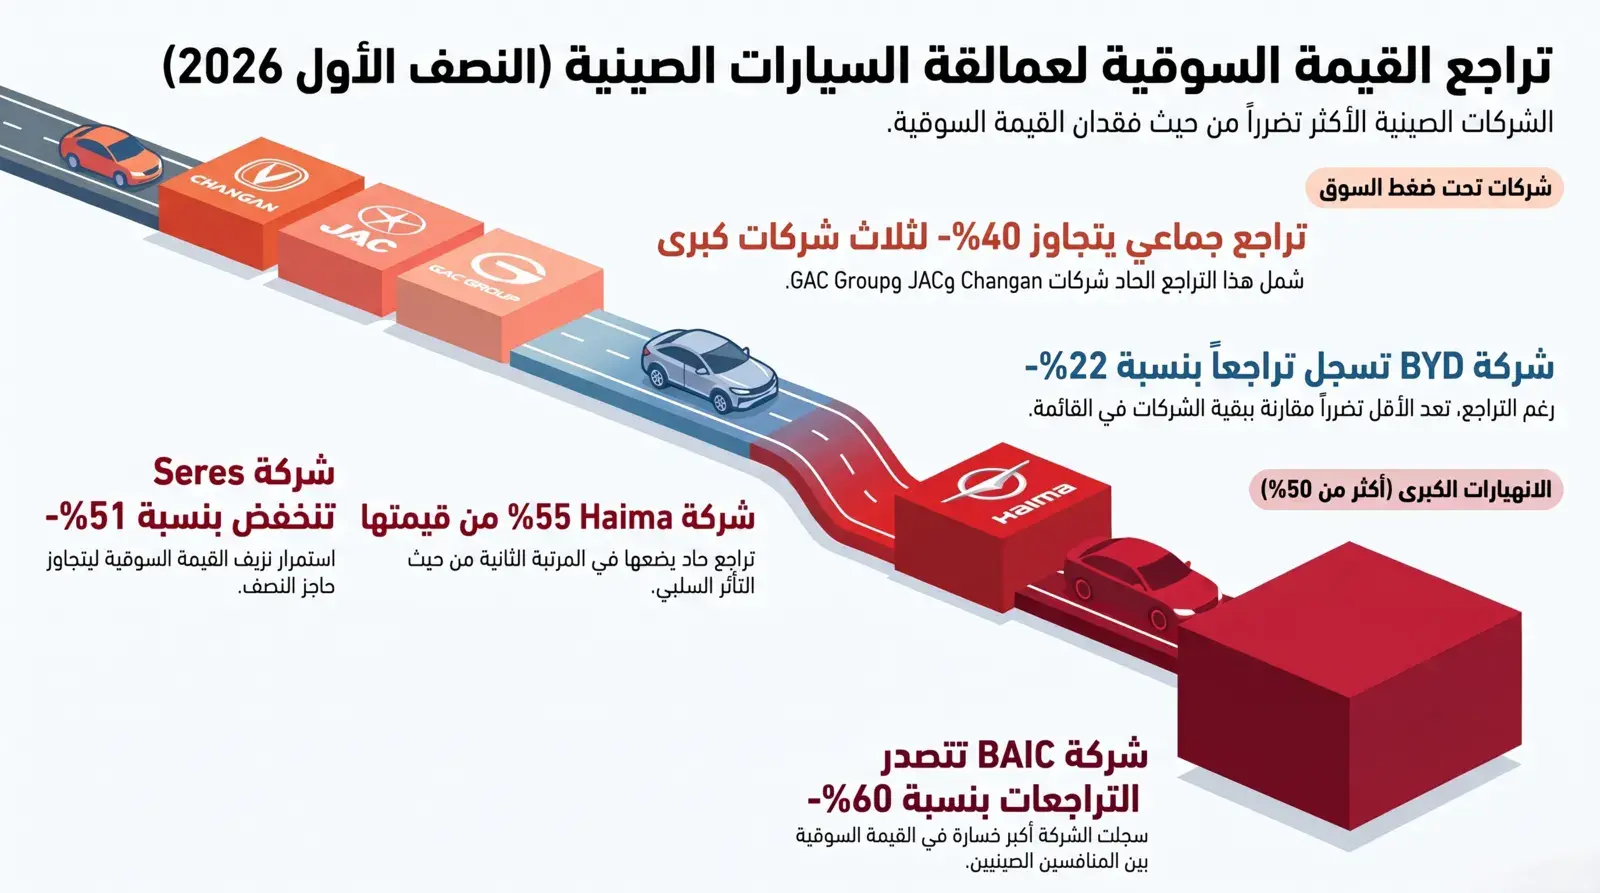
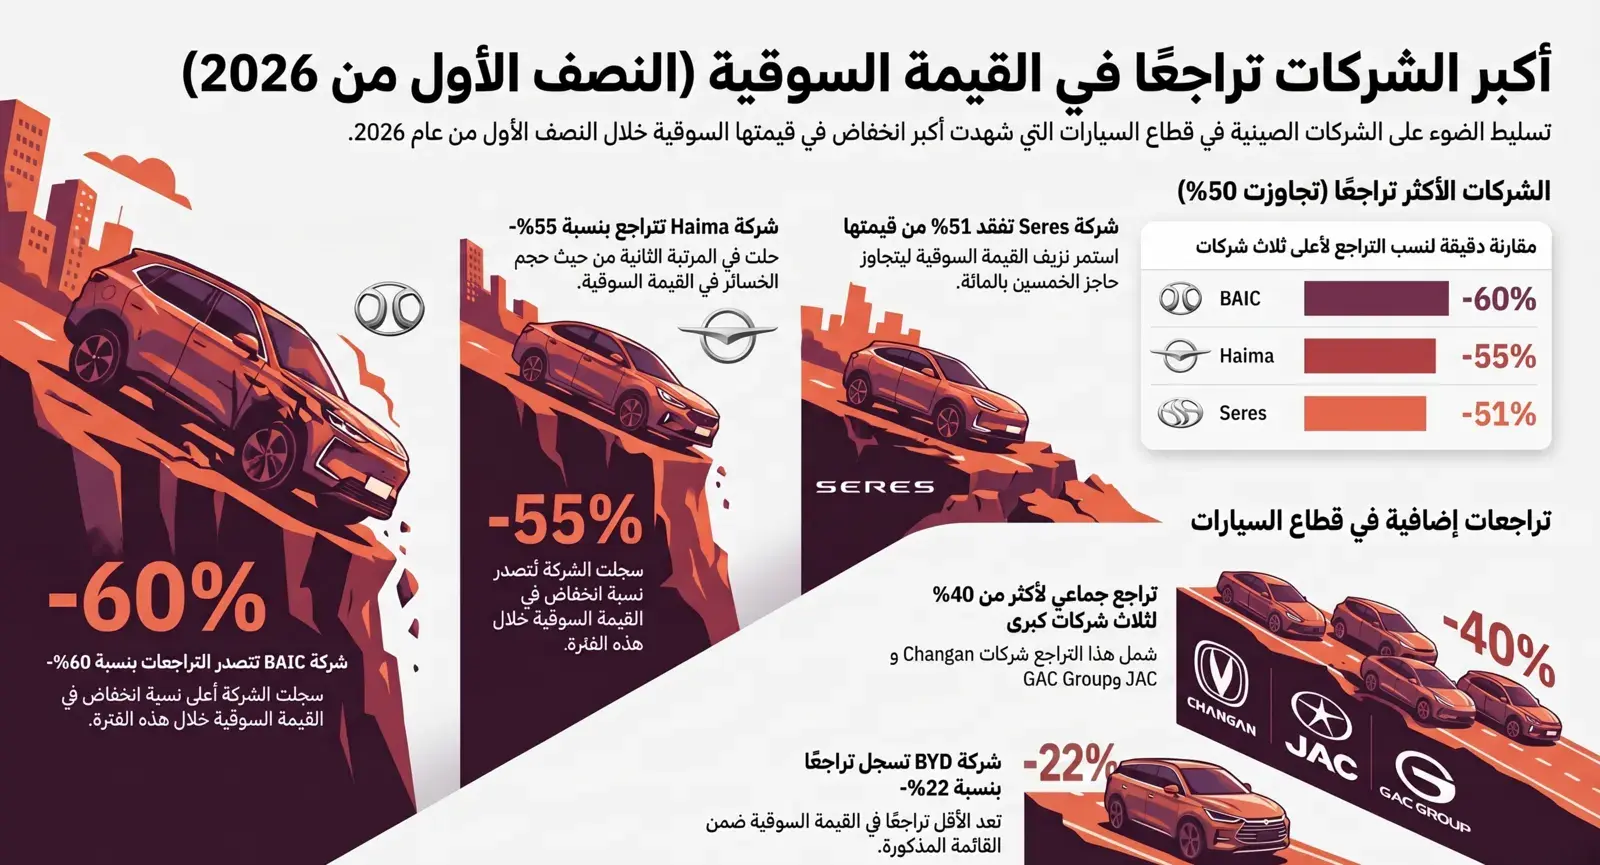
التراجع لم يقتصر على الشركات الصغيرة أو الأضعف مبيعًا، بل امتد إلى كبار اللاعبين. فعلى سبيل المثال، ورغم احتفاظ BYD بصدارتها من حيث القيمة السوقية بين شركات السيارات الصينية، فإنها فقدت وحدها قرابة 190 مليار يوان خلال النصف الأول من 2026.
كما أظهرت البيانات أن أكبر الانخفاضات—من حيث النسبة—سُجلت لدى:
- BAIC بتراجع بلغ 60%
- Haima بتراجع 55%
- Seres بتراجع 51%
وهي نسب تعكس أن الأسواق لم تعد تُكافئ “الانتشار” فقط، بل تُحاسب بصرامة على أي تدهور في مؤشرات الربحية أو تضخم المخزون أو ارتفاع المصروفات التشغيلية.
لماذا تهبط التقييمات رغم نمو المبيعات؟
قد تبدو الصورة متناقضة: مبيعات أعلى وإيرادات أعلى، لكن تقييمات أقل. إلا أن تفسير ذلك يرتبط بتغير معايير الحكم على الشركات. المستثمرون باتوا يركزون على:
- استدامة الأرباح وليس نمو المبيعات فقط
- مرونة التدفقات النقدية
- القدرة على الحفاظ على هوامش ربح مستقرة وسط المنافسة
- إدارة المخزون بكفاءة
ومع استمرار الحرب السعرية، أصبحت شركات كثيرة تضحي بجزء متزايد من هامش الربح للحفاظ على الحصة السوقية، ما يضغط على الأرباح ويُضعف الثقة في إمكانية استمرار النمو بنفس الوتيرة دون تكلفة مالية عالية.
نرشح لك: صعود أسهم BYD يقود موجة انتعاش شركات السيارات الكهربائية الصينية
حرب الأسعار: هل تعني البيع بالخسارة؟
ليس بالضرورة. تُظهر البيانات أن عددًا من الشركات لا يزال قادرًا على الحفاظ على هوامش ربح إجمالية جيدة بفضل كفاءة سلاسل التوريد والتوسع الإنتاجي وخفض تكاليف التصنيع. لكن المشكلة أن الأرباح النهائية تتعرض للضغط من أبواب أخرى، أهمها:
- ارتفاع الإنفاق على التسويق والعروض
- تضخم المصروفات الإدارية
- قفزات كبيرة في الإنفاق على البحث والتطوير
وبالتوازي، تؤدي التخفيضات المتتالية إلى تراجع متوسط سعر بيع السيارة (ASP)، ما يجعل زيادة المبيعات غير كافية وحدها لتعويض تآكل الهامش.
هامش الربح الإجمالي: كفاءة تصنيع لا تضمن أرباحًا صافية
أظهرت نتائج الربع الأول من 2026 تفاوتًا في هامش الربح الإجمالي بين الشركات، مع بروز شركات نجحت في المحافظة على مستوى مرتفع من الكفاءة الصناعية. ووفق البيانات المنشورة، حققت Seres أعلى هامش ربح إجمالي عند 26.2% في الربع الأول.
لكن الربح الإجمالي—رغم أهميته—لا يُظهر الصورة الكاملة، لأنه لا يشمل المصروفات التشغيلية والإنفاق المتصاعد على التكنولوجيا والتوسع.

“إيرادات أعلى.. أرباح أقل”: ظاهرة تتسع داخل القطاع
تُظهر نتائج الربع الأول من 2026 واقعًا ضاغطًا: من بين 17 شركة سيارات مدرجة، لم تتمكن سوى 8 شركات من تسجيل أرباح صافية، بينما حققت بقية الشركات خسائر تشغيلية أو صافي خسائر.
ويزداد المشهد حدة عند النظر إلى نشاط السيارات لدى شاومي؛ إذ يشير التقرير إلى أنه إذا تم احتساب “شاومي للسيارات” ككيان مستقل بدل إدراجه ضمن المجموعة، فإن عدد الشركات الرابحة ينخفض إلى 7 فقط، بعد تسجيل خسارة تشغيلية تقارب 3.1 مليار يوان خلال الربع الأول.
هذه الأرقام تكشف أن زيادة المبيعات قد تتحقق بسهولة نسبية عبر التخفيضات والتوسع، لكن ترجمتها إلى أرباح صافية أصبحت أكثر صعوبة في ظل ارتفاع تكلفة المنافسة.
من الأفضل في هامش صافي الربح؟ شيري تتقدم
هامش صافي الربح هو المعيار الأكثر حساسية لأنه يعكس قدرة الشركة على تحويل الإيرادات إلى أرباح حقيقية بعد خصم جميع المصروفات. ووفق النتائج، برزت شيري كصاحبة أعلى هامش صافي ربح بين الشركات الكبرى عند 6.6%.
ويرجع ذلك—بحسب التحليل—إلى اعتماد شيري بشكل أكبر على الأسواق الخارجية التي تمنح هوامش أعلى مقارنة بالسوق المحلية الصينية، إلى جانب ضبط أفضل للمصروفات التشغيلية.
في المقابل، ما زالت شركات مثل NIO وXpeng وBAIC BluePark تعاني لتحقيق ربحية مستقرة رغم استمرار نمو المبيعات.
اقرأ أيضًا: أكثر 5 سيارات SUV مبيعًا في مصر وأسباب تصدرها
أين تذهب الأرباح؟ “المصروفات الثلاث” تلتهم الهامش
حتى عندما تحافظ الشركات على هامش إجمالي جيد، فإن الأرباح تتآكل بسبب ما يُعرف بالمصروفات الثلاث الرئيسية:
- مصاريف البيع والتسويق
- المصاريف الإدارية
- مصاريف البحث والتطوير (R&D)
وفي سوق يتنافس على التكنولوجيا والبرمجيات والقيادة الذكية والبطاريات والذكاء الاصطناعي، بات الإنفاق على التطوير ضرورة للبقاء، لكنه يضغط بقوة على النتائج قصيرة الأجل، ويُضعف تقييمات الأسهم عندما لا يظهر مسار واضح لتحويل هذه الاستثمارات إلى أرباح.
أزمة المخزون: مؤشر ضغط إضافي على التدفقات النقدية
إلى جانب الربحية، يواجه القطاع تحديًا متزايدًا في أيام دوران المخزون—أي المدة التي تستغرقها السيارات لتغادر المخازن أو الوكلاء بعد إنتاجها. وكلما زادت هذه المدة:
- ارتفعت تكاليف التخزين والتمويل
- زادت الحاجة لتقديم خصومات لتصريف المخزون
- تضررت التدفقات النقدية
وأظهرت بيانات الربع الأول من 2026 تباينًا واسعًا:
- Seres الأفضل في سرعة الدوران: من 8 أيام في 2025 إلى 10 أيام في الربع الأول 2026
- شركات مثل Geely وNIO وLi Auto وJAC حافظت على مستويات أقل من 40 يومًا
- في المقابل، سجلت Haima مستوى مرتفعًا عند 266 يومًا، تلتها BYD بـ111 يومًا، ثم Xpeng بـ103 أيام
ويُفسر هذا التباين لماذا تُعاقَب بعض الأسهم رغم نمو المبيعات: لأن السوق يرى في تضخم المخزون مخاطرة مباشرة على الربحية والسيولة.
كيف يقرأ المستثمرون المشهد؟ من سباق المبيعات إلى سباق الكفاءة
تؤكد البيانات أن 2026 قد يكون بداية مرحلة فرز داخل صناعة السيارات الصينية، تنتقل فيها المنافسة من “من يبيع أكثر” إلى:
- من يربح أكثر وبجودة أرباح أفضل
- من يوازن بين التوسع والانضباط المالي
- من يدير المخزون بذكاء
- من يمتلك قاعدة تصدير قوية تقلل الاعتماد على حرب الأسعار داخليًا
وفي هذا السياق، يُنظر إلى شركات السيارات الصينية مثل BYD وGeely وChery على أنها في وضع أفضل نسبيًا لعبور المرحلة، كلٌ وفق نقاط قوته: تنوع المنتجات والإنتاج الضخم لدى BYD، توازن العمليات وتعدد العلامات لدى Geely، وميزة الهوامش الأعلى المدفوعة بالتصدير لدى Chery.
خسارة أكثر من 1.1 تريليون يوان من القيمة السوقية لشركات السيارات الصينية خلال نصف عام، رغم ارتفاع المبيعات، ليست دليلًا على ضعف الطلب بقدر ما هي إشارة إلى إعادة تقييم قاسية من المستثمرين لأساسيات الصناعة.
الحرب السعرية، وتضخم مصروفات التشغيل والتطوير، وارتفاع المخزون، كلها عوامل تُحوّل “البيع الكثير” إلى معادلة معقدة لا تضمن ربحًا.
وفي النصف الثاني من 2026 وما بعده، يبدو أن السوق سيكافئ الشركات القادرة على تحقيق التوازن بين النمو والربحية، بينما ستواجه العلامات التي تعتمد على الخصومات والمخزون المتراكم اختبارًا أصعب للبقاء في الصدارة.

التعليقات