
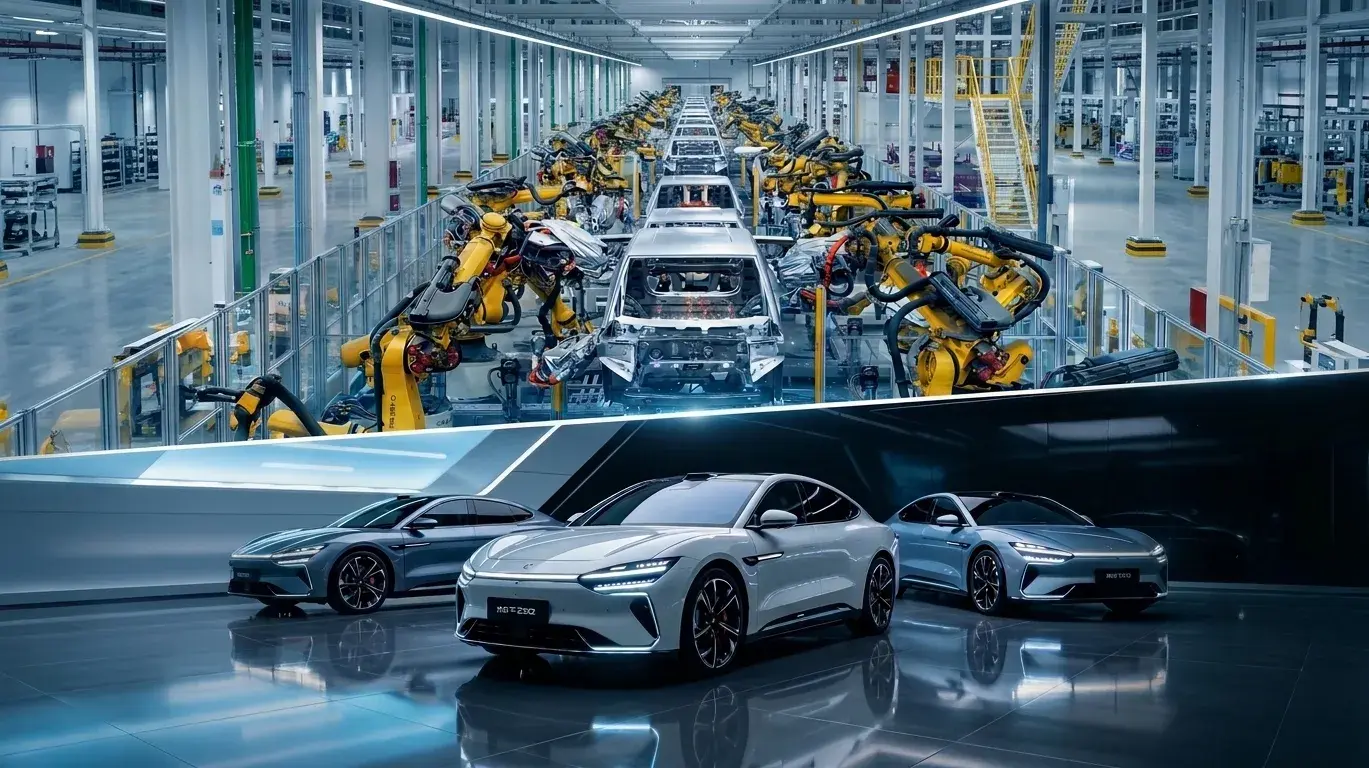
تواجه صناعة السيارات الصينية مرحلة جديدة من التحديات، بعدما لم يعد نمو المبيعات والإيرادات كافيًا لضمان تحقيق الأرباح.
فعلى الرغم من التقدم السريع في السيارات الكهربائية والأنظمة الذكية، وتوسع الشركات الصينية عالميًا، فإن ارتفاع التكاليف، واشتداد المنافسة السعرية، وتراجع كفاءة استغلال المصانع، وضعف اقتصاديات بعض برامج المركبات، كلها عوامل ضغطت على هوامش الربح.
وتكشف البيانات الرسمية أن قطاع السيارات الصيني يمر بمرحلة إعادة تقييم شاملة لنماذج النمو التي قادته خلال السنوات الماضية.
اقرأ أيضًا: عناوين وأماكن مراكز خدمة كايي Kaiyi في مصر بكل محافظة
فالمنافسة التي ساعدت على تسريع الابتكار وخفض الأسعار وتحسين المنتجات أصبحت، في بعض الحالات، سببًا مباشرًا في تآكل الأرباح، بينما يواجه الموردون تحديات إضافية تتعلق بالاستثمارات الأولية والسيولة وارتفاع تكاليف المواد والمكونات.
نمو الإيرادات لا ينعكس على الأرباح
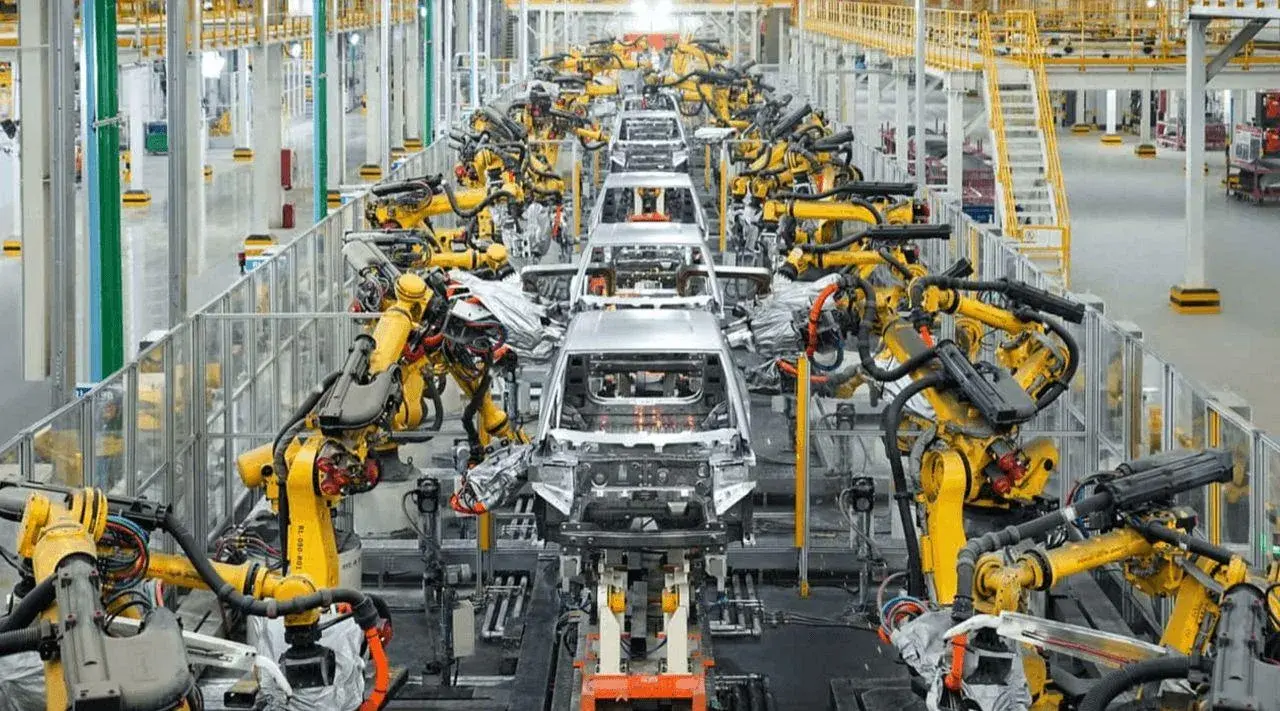
بحسب بيانات المكتب الوطني للإحصاء في الصين، ارتفع إجمالي إيرادات قطاع صناعة السيارات خلال الأشهر التسعة الأولى من عام 2026 بنسبة 2.6% على أساس سنوي، في حين زادت تكاليف التشغيل بنسبة 3.8%.
وفي المقابل، انخفض إجمالي أرباح القطاع بنسبة 22.8%، لتتراجع نسبة الربح إلى الإيرادات إلى نحو 3.33% فقط.
ويكتسب هذا التراجع أهمية خاصة عند مقارنته بأداء قطاع التصنيع الصيني ككل، الذي ارتفعت أرباحه خلال الفترة نفسها بنسبة 17%.
ويشير هذا التباين إلى أن صناعة السيارات لا تعاني من ضعف الإيرادات فحسب، بل من خلل أعمق يتمثل في عدم قدرة نمو المبيعات على مواكبة ارتفاع التكاليف.
وبعبارة أخرى، لا تزال شركات السيارات تحقق إيرادات كبيرة، لكن كل وحدة مبيعات جديدة لم تعد تضيف إلى الأرباح بالقدر نفسه الذي كانت تضيفه في السابق.
التقدم التكنولوجي لا يضمن الربحية
تأتي هذه الضغوط في وقت تشهد فيه صناعة السيارات الصينية تطورًا تكنولوجيًا متسارعًا.
فقد قطعت السيارات الكهربائية الجديدة شوطًا كبيرًا في مجالات البطاريات والمدى وأنظمة إدارة الطاقة، كما تطورت أنظمة القيادة الذكية ومقصورات القيادة الرقمية والهياكل الكهربائية والإلكترونية.
كذلك، تقلصت الفترات اللازمة لتطوير الطرازات الجديدة، وأصبحت شركات السيارات الصينية تطلق نماذج متلاحقة بهدف مواكبة تغيرات السوق وجذب شرائح مختلفة من المستهلكين.
وفي الوقت نفسه، تتوسع هذه الشركات في الأسواق الخارجية وتعمل على بناء علامات تجارية عالمية.
لكن هذه التطورات لا تتحول تلقائيًا إلى عوائد مالية.
فالتكنولوجيا المتقدمة تحتاج إلى استثمارات كبيرة في البحث والتطوير والاختبارات والبرمجيات والمعدات، كما أن سرعة إطلاق المنتجات قد تؤدي إلى زيادة التعقيد وتوزيع الموارد على عدد كبير من البرامج التي لا تحقق بالضرورة حجم مبيعات كافيًا.
لذلك، فإن السؤال لم يعد متعلقًا بقدرة الشركات على الابتكار أو زيادة المبيعات، بل بقدرتها على تحويل هذه الإنجازات إلى أرباح مستدامة.
حروب الأسعار تستنزف هوامش الربح
تُعد حروب الأسعار أحد أبرز أسباب تراجع ربحية صناعة السيارات الصينية.
ولم تعد المنافسة مقتصرة على خفض السعر المباشر، بل توسعت لتشمل إضافة مزيد من التجهيزات والمزايا بالسعر نفسه، وتقديم تمويل تفضيلي، وحوافز للاستبدال، وعروض متغيرة باستمرار على الطرازات الحالية والجديدة.
وقد استفاد المستهلكون من هذه المنافسة عبر الحصول على خيارات أكبر وقيمة أعلى مقابل المال.
إلا أن شركات السيارات والموردين تحملوا الجزء الأكبر من التكلفة، خاصة عندما تنخفض أسعار البيع بوتيرة أسرع من قدرة الشركات على خفض تكاليف الإنتاج.
وتبدو هذه المنافسة شبيهة بما يُعرف في الاقتصاد بـ«معضلة السجين».
فالشركة التي تحافظ على أسعارها بينما يخفض المنافسون أسعارهم قد تخسر المبيعات والحصة السوقية.
أما الشركة التي تبدأ بخفض الأسعار، فقد تحصل على ميزة مؤقتة وتجذب عددًا أكبر من العملاء.
لكن عندما تتبع الشركات الأخرى الخطوة نفسها، تختفي الميزة بسرعة، ويستقر السوق عند مستوى سعري أقل، ما يؤدي إلى تراجع هوامش الأرباح لدى الجميع.
المنافسة السعرية بين الفائدة والضرر
لا تعني حروب الأسعار أن المنافسة بحد ذاتها سلبية.
فقد أسهمت المنافسة الشديدة خلال العقد الماضي في تسريع تطوير التكنولوجيا، وخفض تكاليف الإنتاج، وتحسين كفاءة المصانع، وتقديم سيارات أكثر تطورًا للمستهلكين.
لكن الفارق الجوهري يتمثل في مصدر خفض الأسعار.
فإذا كان انخفاض السعر ناتجًا عن مكاسب حقيقية في الكفاءة والإنتاجية، فقد يكون مستدامًا ومفيدًا للسوق.
أما إذا كان نتيجة تنازل الشركات والموردين عن هوامش أرباحهم للحفاظ على المبيعات، فإنه يتحول إلى عامل يهدد الاستقرار المالي للقطاع.
وتزداد صعوبة وقف هذه المنافسة بسبب وجود عدد كبير من الشركات والعلامات التجارية والطرازات، إلى جانب استمرار وجود طاقات إنتاجية غير مستغلة.
فائض الطاقة الإنتاجية يزيد الضغوط
أظهرت بيانات المكتب الوطني للإحصاء أن معدل استغلال الطاقة الإنتاجية في قطاع صناعة السيارات بالصين بلغ 66.2% خلال الربع الثالث من عام 2026، بانخفاض قدره 7.1 نقطة مئوية مقارنة بالعام السابق.
وخلال الأشهر التسعة الأولى من العام، بلغ متوسط استغلال الطاقة الإنتاجية نحو 69%، مقارنة بـ 73.5% لقطاع التصنيع الصيني عمومًا.
وتتميز صناعة السيارات بكونها نشاطًا كثيف رأس المال، إذ تتطلب استثمارات كبيرة في المصانع والمعدات والهندسة وسلاسل التوريد والهياكل التنظيمية.
وهذه التكاليف لا يمكن خفضها سريعًا حتى عندما يتراجع الطلب أو تنخفض المبيعات.
وعندما تعمل المصانع بأقل من طاقتها، قد تواصل الشركات تقديم عروض سعرية قوية للحصول على طلبات إضافية، ما دامت هذه الطلبات تغطي تكاليفها المتغيرة وتساهم جزئيًا في تحمل التكاليف الثابتة، حتى إذا كان هامش الربح ضئيلًا جدًا.
وبذلك، لا تعكس المنافسة السعرية قرارات تسويقية فحسب، بل ترتبط أيضًا بوجود فجوة بين حجم العرض والطلب، واستمرار عدد كبير من الشركات والطرازات والمنشآت الإنتاجية في السوق.
إطلاق طرازات جديدة لا يعني تحقيق عوائد أعلى
اعتمدت صناعة السيارات الصينية خلال سنوات النمو المرتفع على استراتيجية تقوم على تطوير المنتجات بسرعة، وطرحها في السوق خلال فترات قصيرة، وتوسيع مجموعة الطرازات لتغطية شرائح متعددة، ثم توزيع تكاليف البحث والتطوير والتصنيع على أحجام مبيعات كبيرة.
وساعد هذا النموذج الشركات على التوسع بسرعة وتحقيق وفورات الحجم.
لكن مع انتقال السوق إلى مرحلة أكثر نضجًا، بدأت هذه المعادلة تفقد جزءًا من فعاليتها.
فطرح طراز جديد لم يعد يعني بالضرورة خلق طلب إضافي.
وقد يؤدي الطراز الجديد إلى جذب عملاء من شركات منافسة، لكنه قد يسحب كذلك جزءًا من مبيعات طرازات أخرى تابعة للشركة نفسها.
وفي الوقت ذاته، يحتاج كل برنامج جديد إلى استثمارات مسبقة تشمل تصميم المركبة، والهندسة، والاختبارات، والتحقق من الجودة، والأدوات، وتجهيز خطوط الإنتاج، وتطوير الموردين، والتسويق.
وتتحمل الشركة الجزء الأكبر من هذه التكاليف قبل أن تدخل المركبة مرحلة الإنتاج التجاري وتبدأ في تحقيق مبيعات كافية لاسترداد الاستثمار.
تراجع أحجام المبيعات يرفع تكلفة كل مركبة
تعتمد اقتصاديات صناعة السيارات بدرجة كبيرة على وفورات الحجم.
فعندما يحقق الطراز مبيعات مرتفعة طوال فترة إنتاجه، يمكن توزيع تكاليف التطوير والتجهيزات والاختبارات على عدد كبير من المركبات، كما يمكن تحسين كفاءة الشراء والتصنيع.
لكن إذا جاءت المبيعات الفعلية أقل بكثير من التوقعات، تتدهور اقتصاديات البرنامج بالكامل.
فإذا جرى تطوير طراز على أساس بيع 200 ألف وحدة خلال دورة حياته، لكنه لم يبع في النهاية سوى 50 ألف وحدة، فإن التكلفة الثابتة المخصصة لكل سيارة قد تقترب من أربعة أضعاف التقدير الأصلي، مع بقاء الاستثمار الأساسي للبرنامج على حاله تقريبًا.
وفي الواقع، تتأثر الحسابات بعوامل أخرى مثل مشاركة المنصات، وإعادة استخدام المكونات، وتوزيع التكاليف، والقيمة المتبقية للأصول.
لكن المبدأ الأساسي يظل قائمًا: ارتفاع إجمالي مبيعات الشركة لا يعني أن كل طراز يحقق وفورات حجم أو عائدًا مناسبًا على الاستثمار.
الموردون يتحملون جانبًا كبيرًا من المخاطر
لا تقتصر مشكلة اقتصاديات البرامج على شركات السيارات، بل تمتد إلى منظومة واسعة من الموردين.
فكل مركبة جديدة تحتاج إلى مقاعد وهياكل وأنظمة فرامل وإدارة حرارية ومكونات إلكترونية وبرمجيات وأنظمة كهربائية وغيرها.
ويتعين على الموردين تخصيص موارد للهندسة والاختبارات والأدوات والمعدات وتجهيز الإنتاج قبل بدء التصنيع المتسلسل.
لكن الفوز بترشيح برنامج لا يعني تلقائيًا تحقيق الربح.
ويحتاج المورد إلى وصول المركبة إلى مرحلة الإنتاج الكبير وبيع عدد كافٍ من الوحدات حتى يتمكن من استرداد استثماراته وتحقيق عائد مناسب.
وإذا جاءت المبيعات أقل من التوقعات، فقد لا يستطيع استرداد كامل التكاليف المرتبطة بالبرنامج.
كما يعمل كثير من الموردين مع عدة شركات سيارات وبرامج مختلفة في الوقت نفسه، رغبةً في الحفاظ على علاقات العملاء وتأمين أعمال مستقبلية ودعم قدراتهم الهندسية والتصنيعية.
لكن إذا أخفق عدد كبير من هذه البرامج في الوصول إلى أحجام المبيعات المتوقعة، فقد تجد الشركات نفسها أمام مزيد من البرامج والاستثمارات، من دون زيادة مقابلة في عدد البرامج المربحة.
التعقيد المتزايد يرفع تكاليف التشغيل
لا يمثل العدد الكبير من البرامج مشكلة بحد ذاته، خصوصًا إذا كانت الشركات تستخدم منصات مشتركة وتطويرًا معياريًا وتعيد استخدام التقنيات والمكونات بين العملاء والطرازات.
لكن عندما تخدم الشركات عددًا كبيرًا من العملاء والنماذج والمنصات التكنولوجية من دون قدر كافٍ من القواسم المشتركة، يرتفع مستوى التعقيد، وتزداد تكاليف الإدارة والهندسة والتصنيع.
وتظهر هنا أهمية التمييز بين وفورات الحجم ووفورات النطاق.
فقد تتمكن الشركة من تحقيق عوائد جيدة من محفظة متنوعة إذا كانت قادرة على استخدام التكنولوجيا نفسها أو المنصة ذاتها عبر عدة طرازات وعملاء.
أما إذا كان كل برنامج يتطلب حلولًا منفصلة بالكامل، فقد تتحول المحفظة الواسعة إلى عبء مالي.
لذلك، لا يكمن السؤال في عدد البرامج التي تنفذها الشركة، بل في قدرة كل برنامج إضافي على تبرير الموارد الهندسية والتصنيعية والإدارية والمالية التي يستهلكها.
الموردون يواجهون ضغوطًا مالية متعددة
يواجه موردو السيارات ثلاثة ضغوط مترابطة تؤثر في قدرتهم على تحقيق الأرباح.
يتمثل الضغط الأول في ضعف اقتصاديات البرامج، إذ يضطر الموردون إلى الاستثمار في البحث والتطوير والأدوات والاختبارات وتجهيز الإنتاج لصالح عدة طرازات، بينما قد لا تحقق هذه الطرازات مبيعات كافية لاسترداد الاستثمار.
أما الضغط الثاني فيتعلق برأس المال العامل ودورات الدفع الطويلة.
فمنذ ترشيح المورد للبرنامج وحتى بدء الإنتاج والتسليم، يتعين عليه تمويل أعمال الهندسة والاختبارات والأدوات والمعدات، ثم شراء المواد وتنظيم الإنتاج والحفاظ على المخزون.
وفي كثير من الحالات، لا يحصل المورد على أمواله إلا بعد التسليم والقبول وإتمام التسويات.
وقد تؤدي الفواتير التجارية وأدوات الدفع الأخرى إلى تأخير إضافي بين تسجيل المبيعات واستلام النقد الفعلي.
وقد اتخذت الصين خطوات لتحسين ممارسات الدفع للموردين.
ففي عام 2025، أعلنت 17 شركة سيارات رئيسية التزامها بشروط دفع لا تتجاوز 60 يومًا.
وفي سبتمبر 2026، أصدرت وزارة الصناعة وتكنولوجيا المعلومات والإدارة الحكومية لتنظيم السوق توجيهات إضافية تتعلق بتحديد بداية فترة الدفع، وإجراءات القبول، وطرق السداد، وترتيبات الدفع خلال مفاوضات الأسعار.
ورغم أهمية هذه الإجراءات، فإن تقصير فترة الدفع لا يلغي الاستثمارات الأولية المطلوبة لتطوير برنامج المركبة، كما لا يزيل جميع ضغوط رأس المال العامل، خصوصًا عندما تكون مبيعات المركبة أقل من المخطط لها.
ارتفاع تكاليف المواد والمكونات الإلكترونية
يتمثل الضغط الثالث في الارتفاع الكبير في تكاليف بعض المواد والمكونات منذ بداية عام 2026، وفي مقدمتها النحاس والألومنيوم، إلى جانب بعض رقائق الذاكرة والمواد المستخدمة في تصنيع لوحات الدوائر المطبوعة.
ويرتبط جزء من هذه الضغوط بالتوسع السريع في صناعة الذكاء الاصطناعي، إذ أدى الطلب المتزايد من خوادم الذكاء الاصطناعي ومراكز البيانات ومنشآت الحوسبة عالية الأداء إلى إعادة تشكيل ظروف العرض والطلب على رقائق الذاكرة وبعض المواد الإلكترونية.
وبذلك أصبح موردو الإلكترونيات المستخدمة في السيارات أكثر تعرضًا لتغيرات تحدث خارج قطاع السيارات نفسه.
وينشأ خلل تجاري واضح عندما تطالب شركات السيارات بخفض الأسعار في نهاية سلسلة التوريد، بينما ترتفع تكاليف المواد والمكونات في المراحل السابقة.
وقد يتمكن الموردون الذين يمتلكون تقنيات خاصة أو قوة تفاوضية أو بنودًا تعاقدية لتعديل الأسعار من تمرير جزء من الزيادات إلى العملاء.
لكن الموردين ذوي القدرة المحدودة على تحديد الأسعار، أو الذين يعملون بأحجام إنتاج غير كافية، أو الذين قدموا عروضًا منخفضة من البداية، قد يواجهون تآكلًا مباشرًا في هوامش أرباحهم.
الضغوط الثلاثة تعزز بعضها بعضًا
تتفاعل الضغوط المتعلقة باقتصاديات البرامج والسيولة وتكاليف المدخلات بدلًا من أن تعمل بشكل منفصل.
فانخفاض مبيعات المركبات يقلل قدرة المورد على استرداد استثماراته الأولية، بينما تؤدي فترات الدفع الطويلة إلى تجميد رأس المال، ويؤدي ارتفاع أسعار المواد والمكونات إلى تقليص هامش الربح المتبقي.
وإذا لم يتم تعديل أسعار البيع بما يتناسب مع ارتفاع التكلفة، فإن هوامش الربح قد تتراجع إلى مستويات تجعل استمرار البرنامج بأكمله موضع تساؤل.
اقرأ أيضًا: أكثر 5 سيارات SUV مبيعًا في مصر وأسباب تصدرها
ولهذا، لم يعد التحدي مرتبطًا بربحية طلب واحد أو برنامج منفرد فقط، بل بقدرة محفظة البرامج بأكملها على دعم نشاط تجاري مستدام.
وتحدد اقتصاديات البرنامج مدى إمكانية استرداد الاستثمار، بينما تؤثر شروط الدفع على كفاءة تحويل المبيعات إلى سيولة، وتحدد تكاليف المدخلات قدرة الشركة على الحفاظ على هامش الربح.
تحول العلاقة بين شركات السيارات والموردين
إلى جانب حروب الأسعار واقتصاديات البرامج، تشهد الصناعة تغيرًا هيكليًا في الحدود الفاصلة بين شركات السيارات والموردين.
في النموذج التقليدي، كانت شركات السيارات تركز على تعريف المركبة وتكاملها وعلامتها التجارية ومبيعاتها، بينما يتولى الموردون تطوير الخبرات المتخصصة في أنظمة نقل الحركة والهيكل والإلكترونيات والمكونات المختلفة.
لكن التحول إلى السيارات الكهربائية والذكية غيّر طبيعة المنافسة.
فقد أصبحت البرمجيات ومنصات الحوسبة والهياكل الكهربائية والإلكترونية وأنظمة القيادة الذكية وتكامل الأنظمة عوامل رئيسية في تحديد القدرة التنافسية للسيارة.
ولهذا، تعمل بعض شركات السيارات على تطوير قدراتها داخليًا في المجالات التكنولوجية والاستراتيجية، وتسعى إلى زيادة سيطرتها على البنية التقنية والتكاليف وموارد سلسلة التوريد.
هذا التوجه يعيد تعريف العلاقة التقليدية بين شركات السيارات والموردين، ويضغط على الموردين الذين كانوا يحققون عوائد جيدة من تطوير الأنظمة المتكاملة والخبرات المتخصصة.
الموردون أمام خطر تراجع التمايز
يواجه بعض الموردين منافسة متزايدة من قدرات التصنيع والتطوير الداخلية لدى شركات السيارات، فضلًا عن المنافسة بين الموردين أنفسهم وتزايد توحيد المعايير التكنولوجية.
ومع نضج بعض التقنيات وسهولة تكرار الحلول، قد تتراجع قدرة المورد على التميز، وتزداد الضغوط السعرية.
لكن هذا التحول لا يعني اختفاء فرص الربح أمام الموردين.
فالشركات التي تمتلك تقنيات حيوية، وقدرات قوية في هندسة الأنظمة، وإمكانية إعادة استخدام البحث والتطوير عبر عملاء متعددين، وشبكات توريد عالمية موثوقة، لا تزال قادرة على تحقيق عوائد جيدة.
أما الموردون الأكثر تعرضًا للخطر فهم الذين يستثمرون بكثافة في التطوير من دون بناء مزايا حقيقية في التكنولوجيا أو الحجم أو القوة التفاوضية.
وبالتالي، فإن تغير هيكل الأرباح لا يمثل مجرد انتقال مباشر للقيمة من الموردين إلى شركات السيارات، بل يعكس إعادة توزيع أوسع للأدوار والقيمة الاقتصادية في سلسلة صناعة السيارات.
التخصص قد يكون أكثر كفاءة من التطوير الداخلي
لا يعني تعزيز شركات السيارات لقدراتها الداخلية أن التطوير داخل الشركة هو الخيار الأفضل دائمًا.
فإذا كان المورد المتخصص قادرًا على تطوير تقنية بكفاءة أعلى وتكلفة أقل من خلال توزيع استثماراته على عدة عملاء، فإن تكرار هذه القدرة داخل شركة سيارات واحدة قد يؤدي إلى هدر الموارد بدلًا من خلق قيمة إضافية.
وبالمقابل، لم يعد كافيًا بالنسبة إلى الموردين الفوز بعدد أكبر من ترشيحات البرامج.
فالأهم هو قدرة استثماراتهم في البحث والتطوير على خلق قيمة مستمرة عبر عدة عملاء وطرازات ومنصات.
وهنا يواجه الطرفان سؤالًا استراتيجيًا أساسيًا: ما القدرات التي يجب أن تمتلكها شركات السيارات داخليًا؟ وما القدرات التي يمكن تطويرها بكفاءة أعلى من خلال التخصص والشراكة مع الموردين؟
إعادة الهيكلة بدأت بالفعل
عندما تتعرض صناعة ما لضغوط مستمرة على الربحية، يُفترض عادة أن الشركات الأضعف ستخرج من السوق، وأن المنافسة ستتراجع، وأن هوامش الأرباح ستتعافى.
لكن إعادة هيكلة صناعة السيارات لا تحدث بهذه السرعة، بسبب ضخامة الأصول الثابتة، والالتزامات المتعلقة بالبحث والتطوير، والعلاقات الطويلة مع الموردين، والهياكل التنظيمية المعقدة.
وقد لا يظهر التوحيد في شكل انخفاض سريع في عدد شركات السيارات، بل قد يحدث من خلال إعادة تنظيم العلامات التجارية والمنصات التكنولوجية والمصانع وموارد سلسلة التوريد.
وبذلك، يمكن أن تخرج بعض الشركات من السوق تدريجيًا، في حين يعاد توزيع الموارد الصناعية وإعادة استخدامها بشكل أعمق بكثير.
وتشير التطورات الحالية إلى أن إعادة الهيكلة بدأت بالفعل، مع انتقال شركات السيارات من التركيز على امتلاك مزيد من الموارد إلى التساؤل عن أفضل الطرق لاستخدام الموارد الموجودة لخلق قيمة أعلى.
الحجم الكبير ليس ضمانًا للكفاءة
كان الحجم يُنظر إليه لفترة طويلة باعتباره ميزة تنافسية بحد ذاته.
لكن المرحلة المقبلة ستفرض على الشركات الإجابة عن أسئلة أكثر تعقيدًا.
فهل يؤدي التوسع في الإنتاج إلى خفض حقيقي في التكلفة؟ وهل تحقق محفظة العلامات التجارية المتعددة أوجه تآزر فعالة؟ وهل تحقق برامج المركبات الإضافية عائدًا مناسبًا على رأس المال المستثمر؟
لا يعني كبر الشركة بالضرورة أنها أكثر كفاءة، كما لا يعني امتلاكها مجموعة منتجات واسعة أنها أكثر ربحية.
والأهم هو قدرة الشركة على تحقيق تمايز حقيقي في المنتجات، مع الاستفادة من المنصات المشتركة، والتخصص، وإعادة استخدام التكنولوجيا، وتوزيع الموارد بطريقة أكثر انضباطًا.
من النمو السريع إلى العوائد المستدامة
يمكن تفسير صعوبة تحقيق الربح في صناعة السيارات الصينية من خلال مجموعة مترابطة من العوامل.
فقد تباطأ نمو السوق، بينما ظل عدد المنافسين وحجم الطاقة الإنتاجية مرتفعًا، ما وضع الشركات تحت ضغط مستمر للحفاظ على المبيعات والحصة السوقية.
كما استمرت الشركات في إطلاق الطرازات والتقنيات والبرامج الجديدة، لكن بعضها لم يحقق أحجام الإنتاج المتوقعة طوال دورة حياته، ما أضعف عوائد الاستثمار لدى شركات السيارات والموردين.
ويواجه الموردون ضغوطًا إضافية بسبب الاستثمارات الأولية الكبيرة، وفترات الدفع الطويلة، واحتياجات رأس المال العامل، وارتفاع تكلفة بعض المواد والمكونات.
وفي الوقت نفسه، أعادت السيارات الكهربائية والذكية تعريف تقسيم العمل بين شركات السيارات والموردين، وغيرت طرق خلق القيمة وتوزيع الأرباح داخل سلسلة التوريد.
السيارات الصينية.. نمو قوي وأرباح هشة في سوق شديد التنافس
لا تمر صناعة السيارات الصينية بمجرد فترة مؤقتة من انخفاض الأرباح، بل تشهد تحولًا عميقًا في نماذج الأعمال وتخصيص الموارد.
فالمزايا التي قادت نمو القطاع خلال العقد الماضي، مثل الابتكار السريع والتصنيع واسع النطاق وسلاسل التوريد الفعالة والمنافسة الشديدة، لا تزال موجودة، لكنها لم تعد تضمن تحقيق عوائد مالية تلقائية.
وتحتاج المرحلة المقبلة إلى التركيز على الابتكار القادر على خلق قيمة حقيقية، لا مجرد إطلاق مزيد من الطرازات، وعلى تحقيق حجم إنتاج يدعم الربحية، لا مجرد زيادة أرقام المبيعات.
كما يتعين على شركات السيارات والموردين تطوير علاقات أكثر توازنًا، تضمن استرداد استثمارات البرامج، وتحسن إدارة السيولة، وتوزع مخاطر ارتفاع التكاليف بصورة أكثر عدالة.
وفي نهاية المطاف، ستتحدد قدرة صناعة السيارات الصينية على مواصلة النمو وفقًا لإجابتها عن ثلاثة أسئلة رئيسية: هل تقدم المنتجات والتقنيات تميزًا يرغب العملاء في دفع ثمنه؟ وهل تحقق استثمارات البحث والتطوير والتصنيع عوائد مناسبة؟ وهل تستطيع شركات السيارات والموردون بناء شراكات طويلة الأجل تخلق قيمة مستدامة للطرفين؟
فالمرحلة المقبلة لن تكافئ الشركات التي تنمو بأسرع وتيرة فقط، بل الشركات التي تحول الابتكار والحجم والتكنولوجيا إلى أرباح مستدامة.
اقرأ أيضًا: مبيعات BYD تسجل قفزة قياسية خلال أكتوبر بنمو 11%.. والـBEV تتصدر المشهد
التعليقات